上場観測の強かったスマートニュースがようやく登場です。ライバルとして見られていた「Gunosy」が2015年に上場して先を越されたけど、こっちのほうが良いと言われてましたが、もう10年も経っていて遅すぎる登場ですね。なんと2021年の資金調達時より約8割減のダウンラウンド上場です。
言わずと知れたニュースアプリです。回線弱くても読めたりするので電車内の相棒としても活躍しています。しかし、最近は別にスマートニュース見てるという人は減っているように感じます。
想定価格は1,390円。主幹事は三菱UFJモルガン・スタンレー証券です。
吸収金額が想定価格ベースで129億円で、東証グロース上場の中型IPOです。
目論見書を見ていきましょう。
まずは会社のミッションから。「世界中の良質な情報を必要な人に送り届ける」ということです。上記ミッションってすごく難しいと感じますね。良質な情報とは何なのか?それをするだけでは提供側の儲けにはならないので会社が続かないなどジレンマが起きそうです。
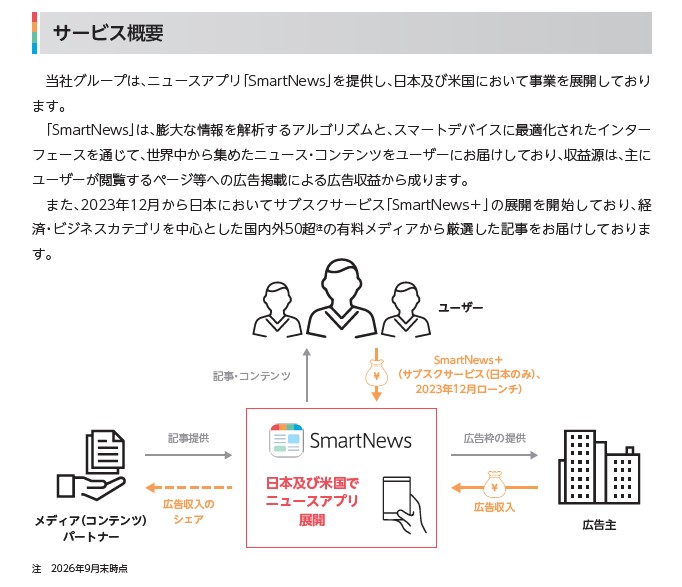
事業内容は至って単純です。ニュースアプリ「SmartNews」を通して、膨大なコンテンツをアグリゲーション、ユーザーに最適化して提供します。収益ポイントは広告収入で、ニュースと広告が混ざり合います。2023年からはサブスクサービスも提供することで有料記事配信も行っています。これはプラットフォーム事業に近いかも知れません。
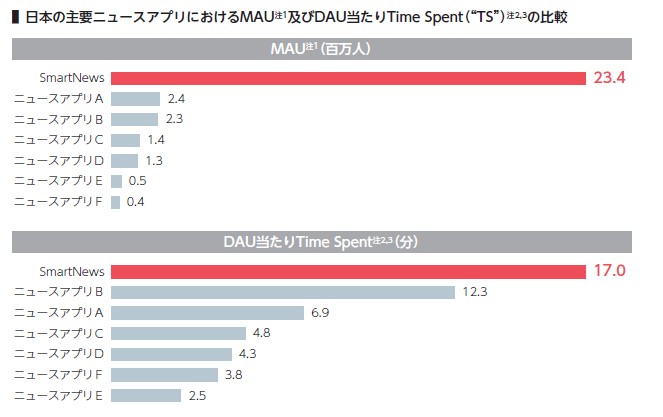
特徴の一つとしては国内ニュースアプリの圧倒的なシェア率です。創業当初からとにかくユーザー獲得には余念がなかったことから、同様のサービスを利用している人からは選ばれているのがNo.1です。ここはもう揺るぎないところでしょうか?
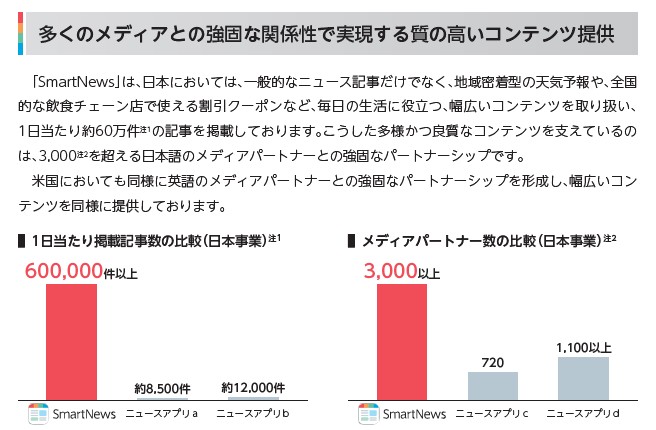
またもう一つの自慢が「良質な記事提供」のためのメディアとのパートナーシップです。グラフで見ると量の圧倒的な差が伺えます。確かにニュースアプリを使うならSmartNewsで良いのでは?と感じさせます。問題は時代がすでにスマートニュースのようなニュースアプリを求めているかですね。もっと情報取得が多様化しているし、AIの技術のほうが良いと感じている人も増えていそうです。
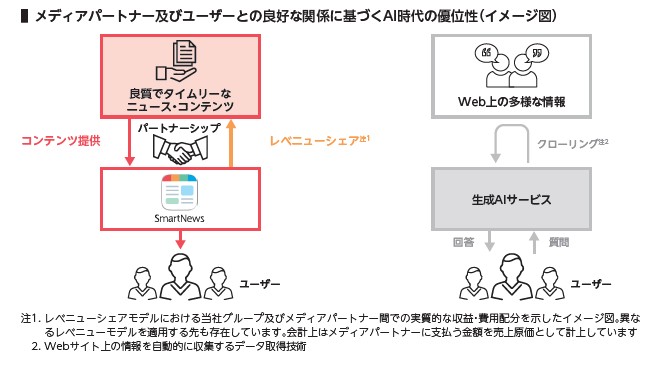
しかし、スマートニュースは生成AIサービスよりも優位性があると目論見書で書いています。一昨年ぐらいまでは上記イメージ図で色付いている方が確かに良いのかも?と思っていましたが、現状ではAIサービスの方がよく使われていませんか?と疑問はありますね。パートナーシップ先の情報をユーザーが本当に求めているのか?まで状況が変わってきていると感じます。
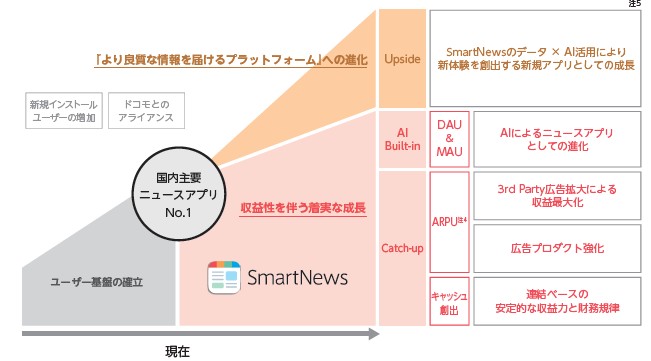
成長戦略です。上記の図は創業時から続くニュースアプリとしての戦略図と言えます。しかし、グノシーが上場した頃からライバル関係にあって、もう10年も経っているのに果たして上記のような成長が出来ているか?ですね。私はなんとか上場したら少しピボットするぐらい経営方針を変えないと厳しいのではと感じます。それぐらい過去のサービス感が強いです。
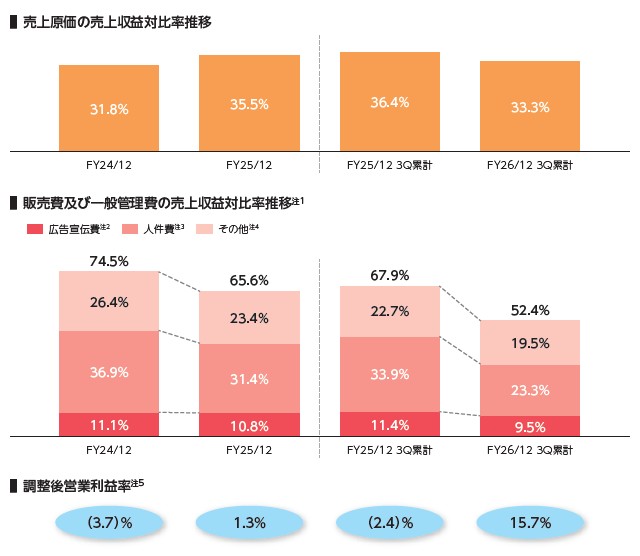
成長戦略2として、コストコントロールによる成長が書かれています。IPO銘柄としては残念な内容ですが、むしろこちらの内容が業績にはよく影響しているように感じています。今後もコストコントロールで上場後の利益の成長は見込めそうです。成長戦略に「攻め」と「守り」を2大テーマとして書かれているのも苦しさを感じますね。
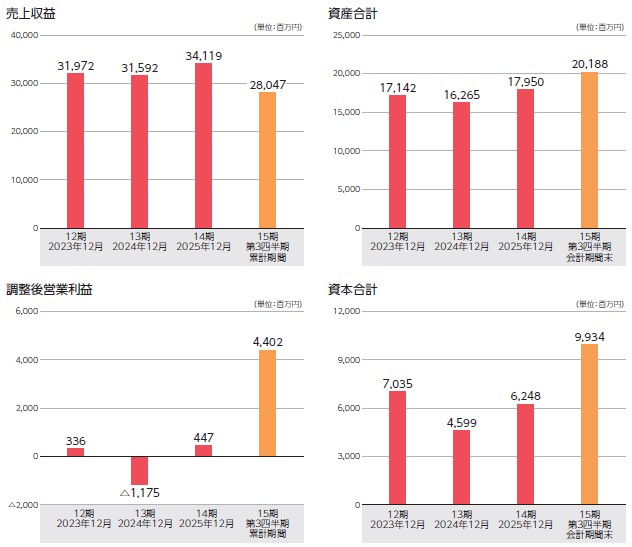
業績推移です。残念ながら売上横ばいでグロース上場IPOらしくありません。利益は伸びていて、これは先のコストコントロールが効いている状況です。これをみると成長性が感じられず、なるほどダウンラウンドも仕方ないといったところでしょうか?2021年あたりの評価が高すぎた、また上場する時の価値評価がうまく行かず遅きに失したため、今回のダウンラウンドIPOです。
公募組としては「ダウンラウンド」でお得に買えるチャンスと見て飛びつくか?もうIPOらしくもない銘柄には興味もないとパスするかの選択になりますね。個人的には痛み分け上場に見えて残念です。「Lose-Lose」なIPOに見えてしまいます。
初値予想もお願い致します。