11月最終日のIPO新規承認も出てきました。12月に繋がるオーラスIPOとなるでしょうか?11月下旬のIPOは全部で多くありませんし、微妙銘柄の取り扱いが肝になりそうです。
もともとは地盤調査業務がメインでしたが、建物の点検業務なども行うようになって今に至ります。我が家も今は点検業務がハウスメーカーの点検部門から、ここに委託されるようになりました。
想定価格は1,220円。主幹事は野村證券です。
吸収金額が想定価格ベースで58.5億円で、東証スタンダード上場の中型IPOです。
目論見書を見ていきましょう。
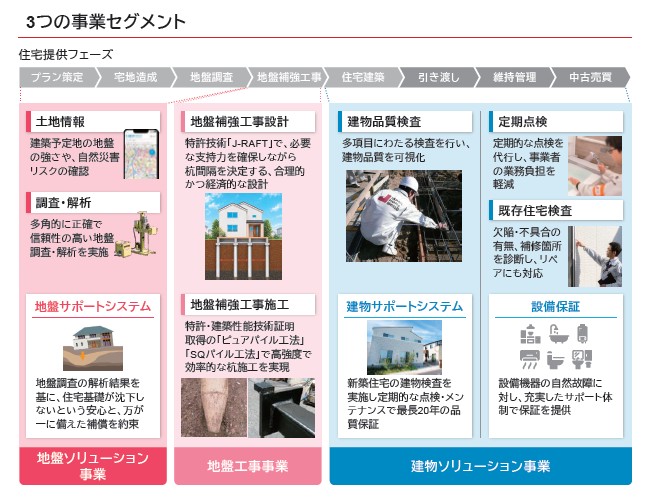
事業内容です。セグメントは3つで、家を建てる前の地盤調査の地盤ソリューション事業、建てる時の地盤工事事業、そして建てた後の建物点検事業です。住宅提供フェーズの全てにおいて事業を行える体制となっています。
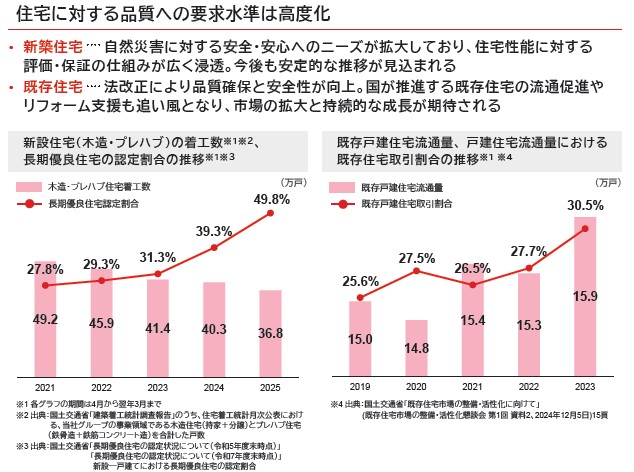
事業の沿革の前にまずは市場環境について書かれています。近年は住宅は量より質が求められるようになっているというグラフですね。
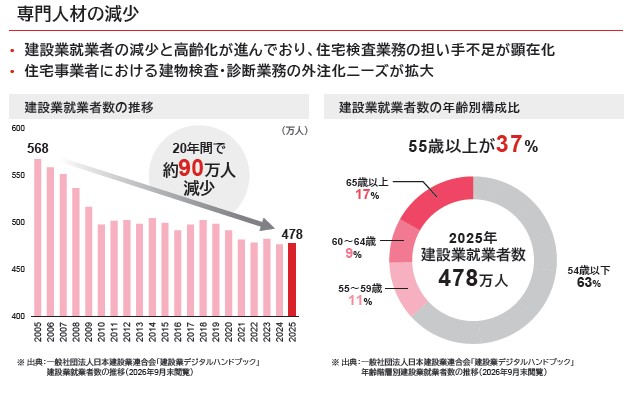
そして専門人材の減少が書かれています。当方もハウスメーカーで家を建てた後は点検業務はそこの重鎮のような出来る人が定年後も働いてあげているみたいな感じで来ていました。その現状を見ているとやはり点検業務が出来る人の人口が減っていると感じているというところにジャパンホームシールドに委託するという案内が来て今に至ります。委託後の人はマニュアルがしっかりしているのか、やることはこなすけど、後は顧客の要望に応えるという変な押し売りがなくなって対応が変わるのも面白かったです。
委託だからハウスメーカーの利益を考えず、顧客の要望の方に考えることが出来るのは利点かと思います。ハウスメーカーだと家を綺麗に維持したいので、過度に丁寧に費用かけてメンテナンスしている印象です。
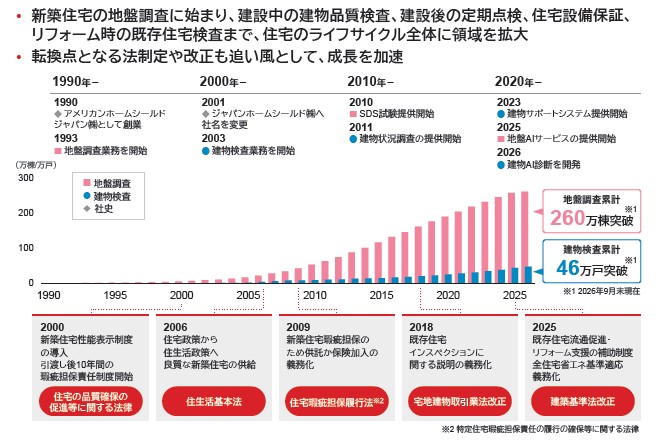
沿革です。1990年頃に創業、メインは地盤調査でした。2003年頃から建物検査業務をしています。長い実績が出てきて、最近は委託されることも増えていそうです。
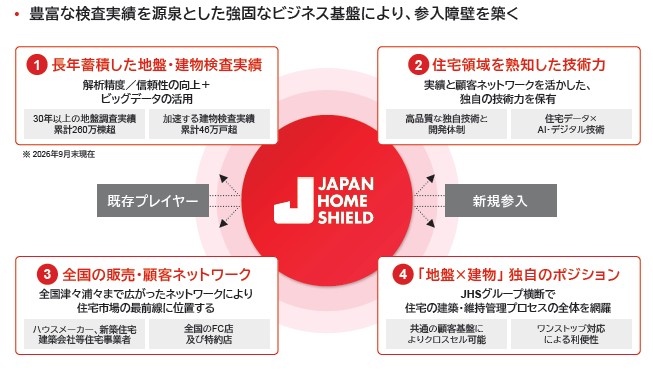
競争優位性です。検査系の専門プレーヤーであること、多くの仕事をしてきたことで検査マニュアルがしっかりしていること、専門委託で幅を広げて全国展開、地盤と建物の両方やるというワンストップ対応というところです。
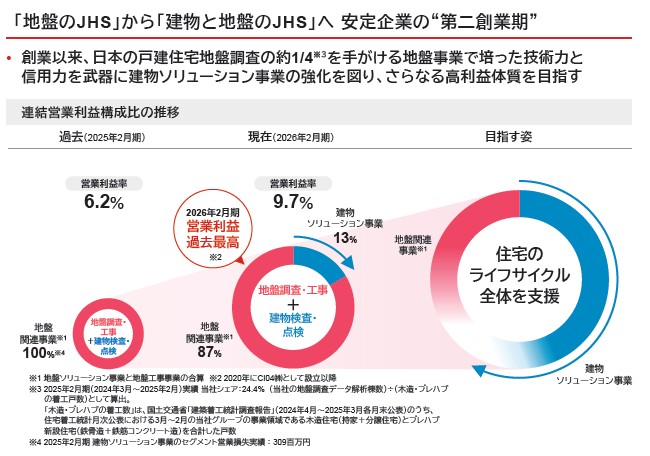
成長戦略です。徐々に建物ソリューション事業の枠が増えているようで、我が家もここのサービスになったことから今後も増えていく見込みは感じますね。なんというかハウスメーカーで長年点検や管理業務をしてきた人が確実に高齢化している現状があるのではないかと感じます。
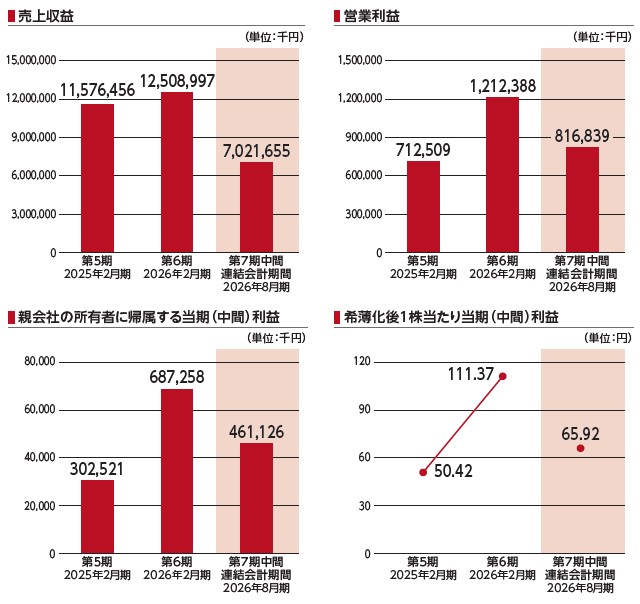
業績です。急成長を狙うタイプではなく安定的に伸びていきたいタイプですね。如何にもスタンダード上場らしさがあります。下値は固そうですが、上場時の初値からというタイプではないですね。また今回は全数売出しで、この事業にしてはVCが筆頭株主として今回イグジットIPOとなっています。上場時参加組からすると嫌われそうな内容です。
主幹事野村證券ということで値付けも比較的割高感が出そうですし、上場タイミングは良さそうですが、初値に期待できないところでどうしようという銘柄になりそうです。想定価格で手に入れても損はないか?そして上場後でも十分間に合うのではないか?と2つ視点を持って、BBスタンスを決めたいと感じます。
初値予想もお願い致します。