11月のIPOも登場してきました。バイオ案件でペットの抗体医薬品の研究開発となっています。バイオなのでギャンブル案件か?と思いきやちゃんと売上も利益も出ている軽さに注目です。
ペット用抗体医薬品の研究開発となっています。人向けの知見を活かして、よりスムーズに適用可能な開発でペット市場への取り込みを目指しています。医薬品ですが、どちらかと言えばペット関連でみたいでしょうか?
想定価格は902円。主幹事は東海東京証券です。
吸収金額が想定価格ベースで20.6億円で、東証グロース上場の中型IPOです。
目論見書を見ていきましょう。
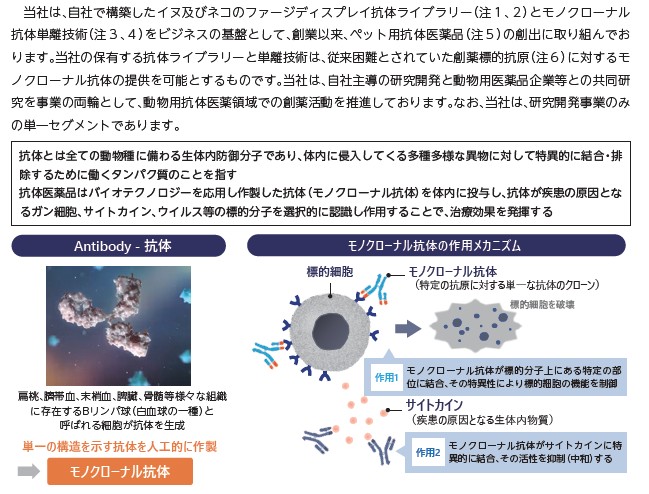
事業内容です。技術の核となるのが独自で構築した犬や猫への抗体ライブラリー、それを元にモナクローナル抗体が作用して疾患を防ぎます。バイオ関連となると理解が追いつかないと感じて、全く学ぼうとしなくなる人も多いと思いますが、個人的には「働く細胞」のような漫画も出てきて、そういうのを見ていると軽い知識がつくのでオススメです。この目論見書にも出てくる「B細胞」など「バカのB」とか言われていてイメージしやすいです(笑)
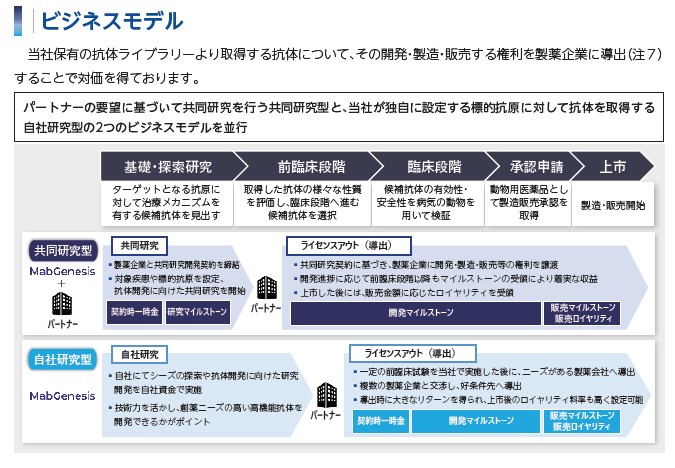
ビジネスモデルです。これは一般的な新興創薬会社と似ていますね。共同研究と自社だけの研究の2つを走らせていますが、いずれにしてもライセンスアウトで巨額の売上を狙います。共同研究の時は、一時金売上がありますね。
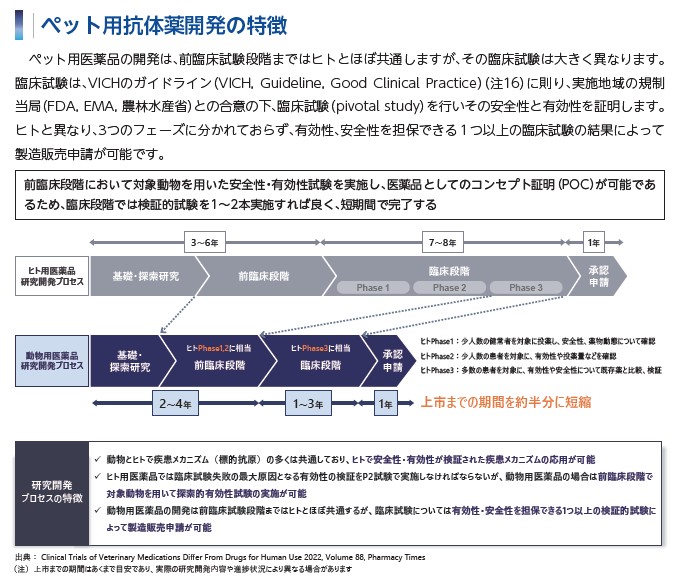
人向けではなくペット用抗体薬開発であることの特徴が書かれています。人よりも開発期間が短く出来る、安全性や有効性に関して緩いというのが特徴です。ワクチンのメカニズムは同じなのに、対象がペットになることでスピーディーに運営ができメリットと言えるでしょう。
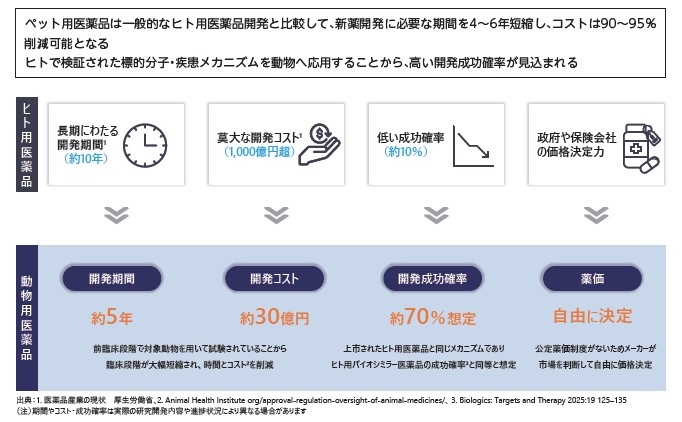
もう少し分かりやすく図にしているのが上記ですね。開発期間半分、コストも10分の1以下、成功率も高い(多分緩いから)、薬価も自由なようですが、薬価に関しては需要も関係してくるので、ここは実際は苦戦するところかも知れません。
この後にペット市場に関していくつか紹介されていますが、市場環境の伸びが書かれているものの、実際ペット分野の企業は、それほど儲かるような分野でもないような実態もあると思います。最近、動物病院経営の収入の低さも話題となっています。ペットは大事だけど、やはり人から見ればペットです。
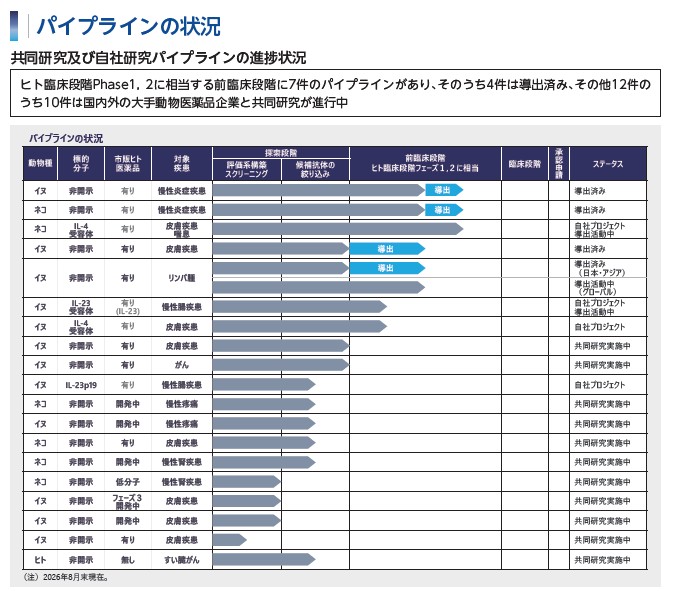
現在流れているパイプラインの状況です。臨床フェーズで導出4件を含め、かなり多くのパイプラインが流れており、研究開発しやすいということが伺えます。スピーディーな上市が見込まれるものの、果たして薬価がどこまで高く出来るのか?という部分が問題になるかも知れません。とは言え、ペットも病気に掛かる前に抗体薬で対応してあげたほうが幸せだと思いますので、社会的に意義のある事業だなとは感じますね。だいたい2030年頃の上市を目指しているようです。
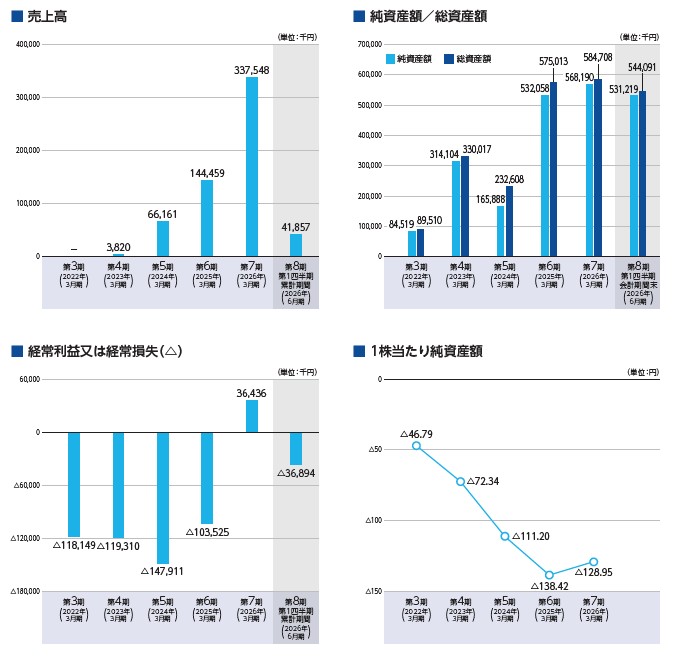
業績です。バイオらしい赤字運営が続いていますが、共同開発の契約一時金が徐々に出てきており売上上昇から黒字化も達成しています。今後もしばらくは契約一時金が多少はあるかも知れませんが、一先ずは上市まではマイルドなギャンブル様相かも知れません。しかし、多くのパイプラインが流れているのを見ると断続的に契約一時金が入る状況になってそうとは感じます。
IPOの初値スペック視点で見ると「筆頭株主を含めベンチャーキャピタルからの出資ジャブジャブ案件」「バイオ案件(でもギャンブル感は薄い)」「ペット市場では大当たりは見込めにくそう」といった複数のマイナス要因もあるものの、ちょっと流石に勝負できないバイオギャンブルIPOとは毛色が違う部分も感じます。
上場時にどちら志向で見られるかだと思いますが、2026年に入ってバイオ案件がイマイチな銘柄が多かったので、それらと同列に見られて買い敬遠となりそうなのがリスクですね。上場時付近の他のIPOの出具合によっても左右されそうですので、BBスタンス時には地合いも考慮して考えたいと思います。
初値予想もお願い致します。