11月6件目の新規承認です。11月の下旬に何件IPOがあるでしょうか?もう12月が見えてくる時期となっています。そして11月のIPOは揃いも揃って英文字社名となっています。トレンドみたいになってますね。
経理のBPO(ビジネス・プロセス・アウトソーシング)企業で、特徴としては今まで作業に追われていたものをAIなどを活用してコスト圧縮化している部分でしょうか?経理など経験したことある人は確かにこうあって欲しいという理想のサービスを目指しています。
想定価格は1,620円。主幹事はSMBC日興証券です。
吸収金額が想定価格ベースで31.9億円で、東証グロース上場の中型IPOです。
目論見書を見ていきましょう。
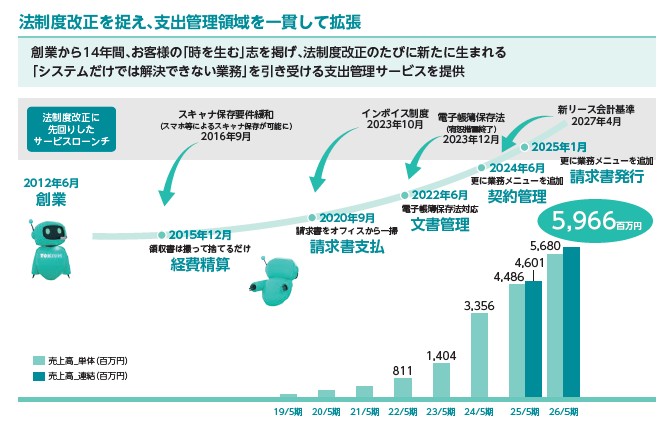
まずは沿革を通してビジネススタイルが書かれています。当初は領収書などを電子化する作業でスタート。これは後に電子帳簿保存法が出来て、紙ではなく電子で保存する法律ができています。といったように法改正が来る前に先回りしてサービスがローンチしているのが特徴としています。経理で手間となる作業をなるべく低コストでAIなどを活用しようというサービスがメインです。
この手のツールサービスはマネーフォワードなどもしている気がしますが、ツールもBPOもどちらも全工程丸投げサービスはあまり聞いたことがありません。
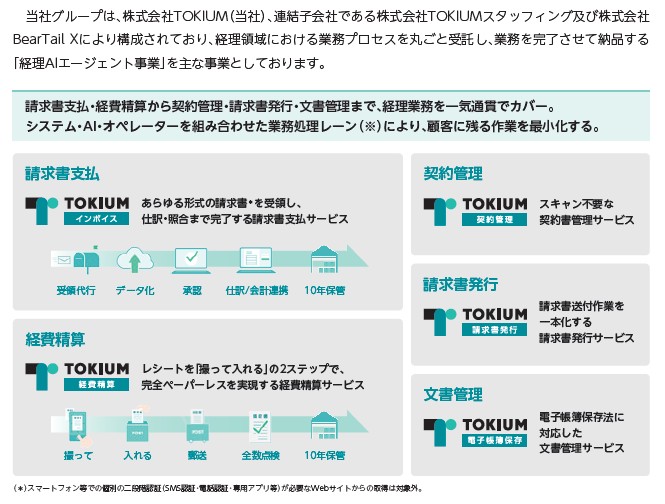
事業内容です。5つのサービスで、「請求書支払い」「経理精算」「契約管理」「請求書発行」「文書管理」を一気通貫でカバーします。顧客側に残る作業を最小化するのが特徴ですね。顧客から見えるサービスとしてはBPOといえば、BPOです。
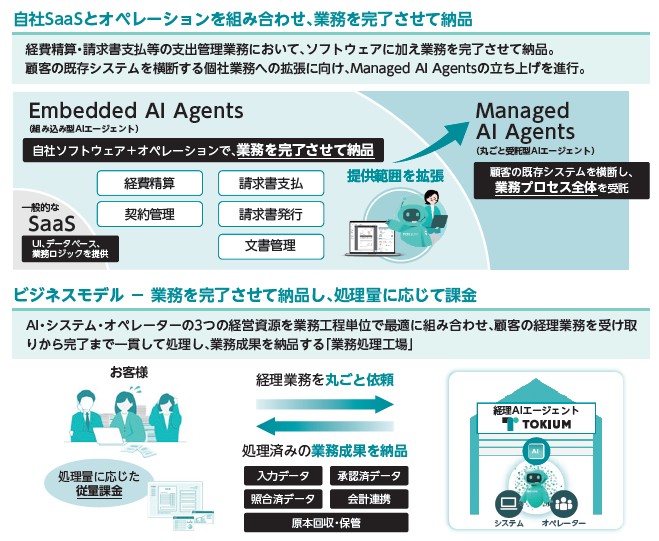
丸化けしたものをSaaSと人力を走らせて業務を完了させて納品します。不正なデータ、文書・データ突合といったどうしても人力だとしんどい作業は機械(AI)にお任せで、人は楽になっているでしょうか?こういうのを見ると、色々なところで下流工程のサービスは、今はAIなどの助けを借りて大分楽になっているかも知れません。開発ならテスト設計、バグ取りなども今はAIをかなり活用しているような気がしますね。
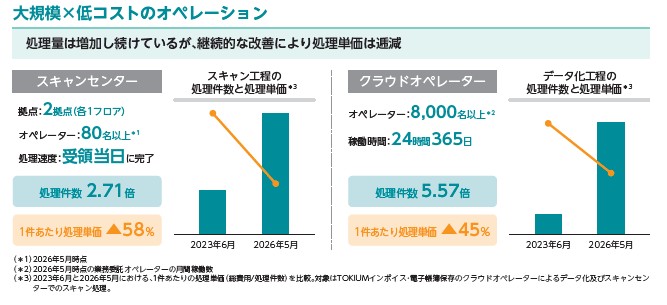
丸投げで楽できるのは良いですが、その費用が高くなるのであれば自社でするという所も多いので、サービスの低コスト化も課題です。方策としては「大規模化」「オペレーターの最適化」でコストカットを図っているようです。オペレーター8,000名以上で、稼働時間24時間365日って結構凄いなと思ってしまいます・・・。作業が工場化されてそうですね。
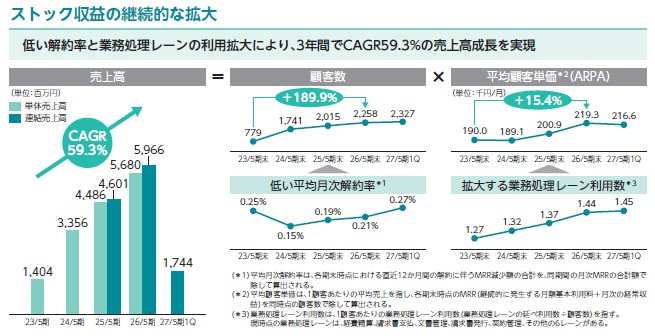
成長戦略です。システムもありますのでSaaS系のストック収入が大事な指標です。ここ5年で売上高が伸びていますが、顧客数、平均単価の掛け算がうまく噛み合ってはいる状況です。解約率や処理量というのもKPIとなっており、ここ5年では目論見書に書くに値する状況となっています。
また導入企業は「中堅・大手企業」が中心で、小回りタイプではなく大きな作業を一気に引き受けたいタイプとなります。大手企業の経理部門を外部にするのを助長しそうな企業ですね。上流はコンサルが入って、下流はこういったBPOが入って、後は中核部門が何をするのかが、これからの大手企業の問われるところなのかも知れません。
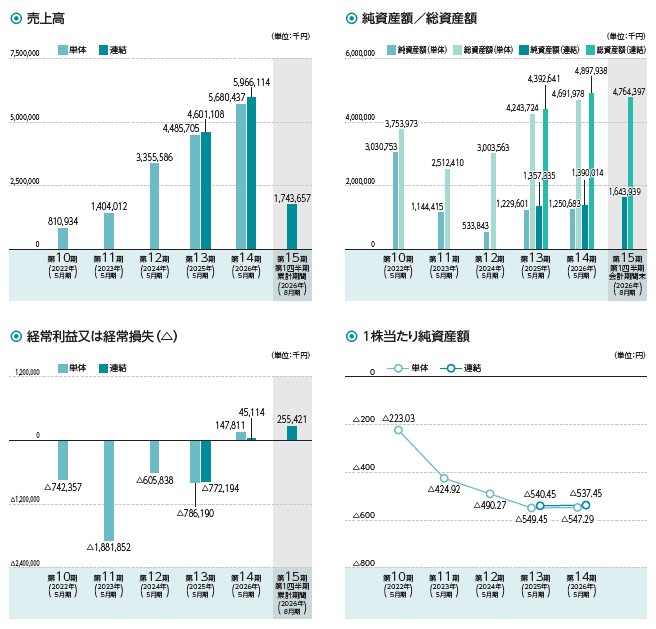
業績です。売上は急上昇、利益は今期黒字化からどこまで伸びるか?といったグロース上場らしい状況です。IPOらしいと言えばIPOらしい銘柄と言えるでしょう。
既存株主にはベンチャーキャピタルからの出資が多く、ロックアップが1.5倍で外れるので、やはり1.5倍価格は意識されるIPOになりそうで、最近は意識されすぎると1.5倍手前どころか、全く伸び悩む銘柄も多いです。短期セカンダリーの傾向が変わってきているなぁと思うので注意が必要ですね。
普通にB級評価あたりになりそうなIPOですが、11月末の周りのIPOがどうなるかによっても初値や短期的な株価推移は変わりそうで、BBスタンスを考える時期にはスケジュールも分かっているでしょうから、その時に改めて考えたいです。
SMBC日興証券主幹事のIPO登場が増えています。SMBC日興証券はやはりIPOでは攻略の鍵の一つですね。
初値予想もお願い致します。