12月のIPOの新規承認が早くも登場です。いよいよ年末の足音が聞こえてきましたね。超絶連続公募割れで始まった2026年のIPO戦線、最後まで通してからどういう年だったかが決まります。今のところ、好調だったとは言えないですね・・・。
M&Aロイヤルアドバイザリー(669A)のIPO新規上場情報
企業ロゴとかホームページの雰囲気が「ロイヤル」感を演出していますね。ついつい役員紹介ページを覗いてみましたが、腕組ではなく手組みポーズで、ここもちゃんと考えてます(笑)。隙がないです。
想定価格は210円。主幹事は野村證券です。
吸収金額が想定価格ベースで21億円で、東証グロース上場の中型IPOです。
目論見書を見ていきましょう。
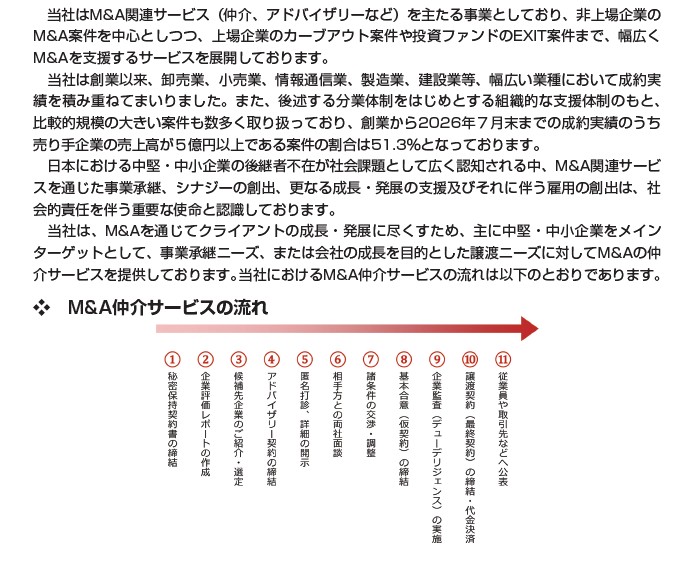
目論見書の見出し部分ですが、他のIPOの目論見書だと図やグラフをふんだんに使って見やすくしているのですが、ここは文章が多く読まないといけません。ロゴとか雰囲気に拘っているからこそ敢えて図とか控えてるのでしょうか?事業内容ですが、M&A業です。今儲かる流行りのビジネスやっていますというのが最大の特徴と言えそうです。
M&A分野でのM&Aロイヤルアドバイザリーの3つの特徴が書かれているので順を追ってみていきましょう。
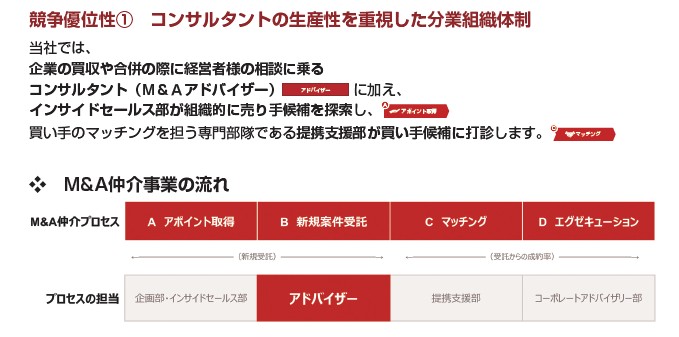
コンサルタントが分業制になっていて生産性重視です。売りて・買い手など両方を見るのではなく、それぞれの市場の専門人材で分業重視のようです。これによってコンサルタントは合意形成だけに注力できるようです。M&A市場でも会社間で競争は激しくなってそうですね。
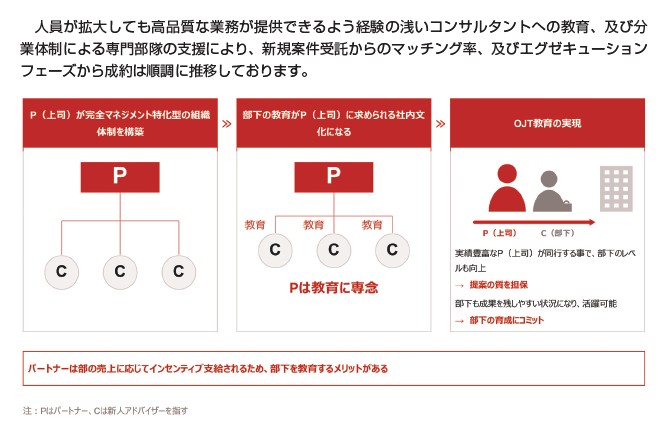
2つ目は人材育成です。育成マネジメントでは上司が完全に教育に専念するという育成体制です。活躍できる人材を育てるスピードアップを狙っているようです。
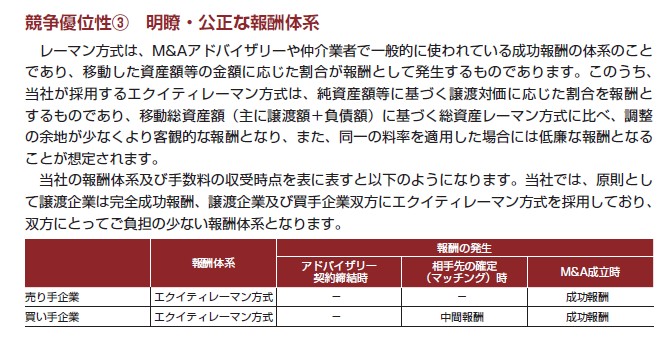
報酬体系は他社とも同じ感じだと思いますが、まだ不透明で高い報酬を取っているところもあるかも知れません。ここは新興ということでそういった部分は全てなくしていることで、今後の案件獲得に有利です。
特徴や今後の取組は色々書かれていますが、全体を通して今M&Aが活況なのでスピード感を持って仕事を熟していくという姿勢が垣間見れますね。まだ数年はM&Aの必要性が高い社会とは感じますし、上場企業も増えているように需要に合わせて活躍はできそうです。
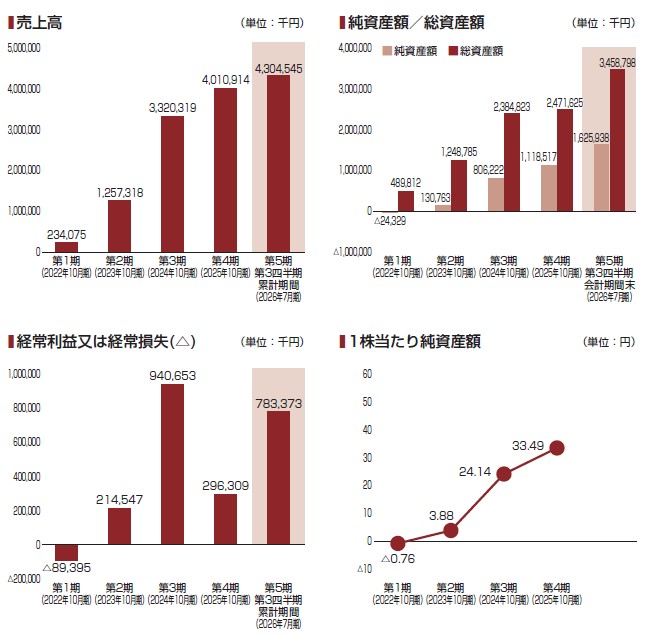
業績です。普通に良いですね。売上は確実に伸びていますが、利益が一時前期下がっています。M&Aは活況だと思いますが、今後は利益が不安定になり始める可能性もあるでしょう。しかしIPOでは業種を考えた時には「M&A」のIPOは買いの状況が続いていると言えます。
単価も安く買いやすさもあります。IPO初値視点では安定した結果を残しそうなIPOとしてとりあえずお小遣い案件として期待できますね。
M&Aロイヤルアドバイザリー(669A)のIPO新規上場情報
初値予想もお願い致します。